Quel justificatif pour la taxe d’ordures ménagères du locataire ? Calcul, délai et prescription
Un propriétaire qui veut récupérer la taxe d’enlèvement des ordures ménagères auprès de son locataire ne peut pas se contenter d’annoncer un chiffre : il doit produire un document précis, respecter un calendrier et parfois calculer un prorata. C’est justement là que la plupart des litiges naissent, un montant réclamé sans preuve, un délai non respecté, ou une confusion entre la taxe elle-même et les frais qui l’accompagnent. Voici comment sécuriser la démarche, étape par étape.
Le seul justificatif que le locataire peut exiger
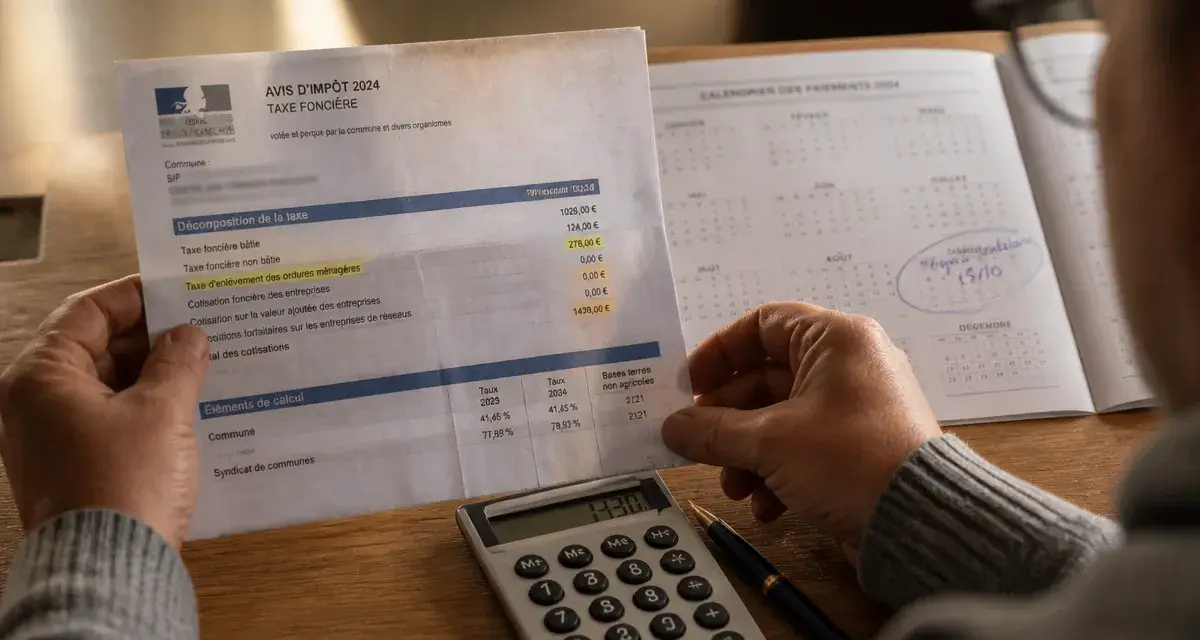
La taxe d’enlèvement des ordures ménagères (TEOM) fait partie des charges récupérables prévues par le décret n°87-713 du 26 août 1987 et par l’article 23 de la loi du 6 juillet 1989. Sur le principe, aucun doute n’est permis : le propriétaire a le droit de la refacturer à son locataire. Mais ce droit n’est opposable que si la demande s’appuie sur un document précis. En pratique, un seul justificatif fait foi : l’avis de taxe foncière de l’année concernée, sur lequel figure une ligne dédiée intitulée « Taxe d’enlèvement des ordures ménagères ». Aucun autre document ne peut légalement remplacer cet avis, ni une estimation, ni un montant reporté d’une année sur l’autre sans preuve, ni une simple mention dans le bail.
Calcul du prorata de TEOM
Repérer la ligne TEOM sur l’avis de taxe foncière
L’avis de taxe foncière détaille plusieurs lignes distinctes : la taxe foncière proprement dite, la TEOM, et souvent des frais de gestion fiscale calculés en pourcentage du montant total. C’est précisément cette dernière ligne qui pose problème dans de nombreuses réclamations mal formulées : les frais de gestion ne sont jamais récupérables auprès du locataire, même s’ils apparaissent sur le même document. Seul le montant inscrit en face de la ligne TEOM peut être intégré au décompte de charges. Un propriétaire qui transmet une copie complète de son avis, en surlignant clairement la ligne concernée, désamorce d’emblée toute contestation légitime.
En immeuble collectif, la répartition aux tantièmes
Lorsque le logement loué fait partie d’un immeuble en copropriété, la TEOM peut être globalisée dans le décompte du syndic plutôt qu’individualisée sur un avis distinct par lot. Dans ce cas, le justificatif à transmettre au locataire est l’extrait du décompte de charges de copropriété faisant apparaître la quote-part de TEOM affectée au lot loué, calculée selon les tantièmes. Le principe reste identique : le locataire doit pouvoir vérifier, pièce à l’appui, que le montant réclamé correspond bien à sa quote-part réelle et non à une clé de répartition approximative.
L’obligation de justificatif dépend de la façon dont les charges sont facturées
Tous les baux ne fonctionnent pas selon les mêmes règles de charges, et cette différence change directement la nature de l’obligation qui pèse sur le propriétaire.
Bail vide ou meublé au réel : la provision suppose la preuve
Dans un bail vide, ou dans un bail meublé fonctionnant avec des provisions sur charges régularisées annuellement, le justificatif n’est pas exigé au moment où la TEOM est intégrée à la provision mensuelle, car cette provision reste par nature une estimation. En revanche, il devient obligatoire au moment de la régularisation annuelle : c’est à ce moment précis que le propriétaire doit être en mesure de présenter l’avis de taxe foncière pour justifier le montant définitif réclamé ou à rembourser.
Meublé au forfait : pas d’obligation légale, mais une zone à risque
Quand les charges sont fixées sous forme de forfait mensuel dans un bail meublé, la loi n’impose pas de justificatif ni de régularisation : le forfait est réputé englober l’ensemble des charges, TEOM comprise, sans décompte a posteriori. Cette souplesse a toutefois une limite : si le forfait apparaît manifestement disproportionné par rapport aux charges réelles, un locataire peut le contester. Un propriétaire prudent a donc intérêt à conserver ses avis de taxe foncière même en forfait, ne serait-ce que pour pouvoir justifier a posteriori que le montant fixé restait raisonnable.
Calculer le montant récupérable, y compris au prorata
Une fois le justificatif en main, encore faut-il en tirer le bon chiffre, ce qui suppose de comprendre comment la taxe est assise et ce qu’il faut en soustraire.
L’assiette de la taxe et ce qui ne se réclame jamais
La TEOM se calcule à partir de la valeur locative cadastrale du bien, après un abattement de 50 %, à laquelle s’applique le taux voté par la commune ou l’EPCI. Ce taux varie fortement d’une collectivité à l’autre : de 3 % à plus de 20 % selon les endroits, avec une moyenne autour de 8 % pour les villes de plus de 100 000 habitants. Deux logements de valeur locative identique, situés dans deux communes voisines, peuvent ainsi supporter une TEOM allant du simple au triple. Cet écart explique pourquoi deux propriétaires ne peuvent jamais comparer leurs montants d’une ville à l’autre : seule compte la ligne inscrite sur l’avis local. Dans tous les cas, une règle reste constante : les frais de gestion ne font jamais partie du montant récupérable, quel que soit le taux communal appliqué.
Un exemple chiffré, changement de locataire compris
Prenons un avis de taxe foncière indiquant 210 € de TEOM et 8 € de frais de gestion, soit 218 € au total sur le document : seuls les 210 € sont récupérables. Si le locataire a occupé le logement toute l’année, c’est ce montant qu’il doit rembourser intégralement. Mais en cas de changement de locataire en cours d’année, la règle du prorata s’applique : le montant annuel se divise par 365 puis se multiplie par le nombre de jours d’occupation réels. Pour un locataire resté 275 jours sur les 365 de l’année, le calcul donne 210 € × 275 / 365, soit 158,35 € à sa charge. Le reste est réparti sur le locataire suivant, ou reste à la charge du propriétaire pour la période de vacance.
Colocation : diviser sans se tromper
En colocation, la TEOM récupérable se répartit en principe à parts égales entre les colocataires, sauf clause contraire du bail précisant une autre clé de répartition (surface occupée, par exemple). Un montant récupérable de 210 € réparti entre deux colocataires donne donc 105 € chacun ; si l’un des colocataires part en cours d’année, son propre prorata s’ajoute à ce calcul de base, ce qui peut vite complexifier le décompte si plusieurs départs interviennent la même année.
Quand envoyer la demande : régularisation annuelle ou appel direct
Deux voies coexistent pour réclamer la TEOM. La première, la plus courante, consiste à l’intégrer dans la régularisation annuelle des charges locatives : le propriétaire doit alors adresser au locataire un décompte détaillé au moins un mois avant la date de régularisation, accompagné ou suivi de la mise à disposition des justificatifs. La seconde consiste à effectuer un appel direct dès réception de l’avis de taxe foncière, généralement reçu en fin d’été, sans attendre l’échéance annuelle de régularisation des charges. Quelle que soit la voie choisie, la loi impose que les pièces justificatives restent consultables par le locataire pendant six mois après l’envoi du décompte. Ce délai n’est pas une formalité accessoire : un propriétaire qui refuse de communiquer l’avis de taxe foncière pendant cette période s’expose à voir sa demande jugée infondée en cas de litige.
Prescription triennale : jusqu’à quand remonter, et que faire si le locataire conteste
Le droit de réclamer une charge récupérable, comme celui de la contester, s’éteint au bout de trois ans : c’est la prescription triennale, qui joue dans les deux sens, pour le bailleur comme pour le locataire. Concrètement, en 2026, la TEOM de l’année 2024 reste réclamable jusqu’au 31 décembre 2027, celles de 2023 et 2022 jusqu’au 31 décembre 2026, tandis que celle de 2021 est déjà prescrite. Un propriétaire qui découvre n’avoir jamais réclamé la TEOM des années précédentes peut donc encore agir, mais seulement dans cette fenêtre glissante de trois ans. Au-delà, aucune régularisation rétroactive n’est plus possible, même avec un justificatif parfaitement en règle.
Du côté du locataire, le même principe s’applique en miroir : il dispose de trois ans pour contester un montant qu’il estime erroné ou pour demander le remboursement d’une somme versée à tort, par exemple si le propriétaire a inclus des frais de gestion dans le calcul. Un propriétaire qui anticipe ce risque a tout intérêt à conserver ses avis de taxe foncière sur plusieurs années et à transmettre systématiquement une copie lisible, plutôt qu’un simple montant chiffré : c’est ce document, et lui seul, qui tranche en cas de désaccord.

- Quel justificatif pour la taxe d’ordures ménagères du locataire ? Calcul, délai et prescription - 20 septembre 2026
- Cacher un mur disgracieux : choisir la bonne plante grimpante selon l’exposition et le support - 19 septembre 2026
- Mobilier de jardin : adaptez chaque matériau à votre espace et à vos usages - 18 septembre 2026