Taxe foncière : la fixation du brise-vue compte plus que le matériau
Publié par : Élise de Vaucelles — Rédactrice spécialisée en immobilier
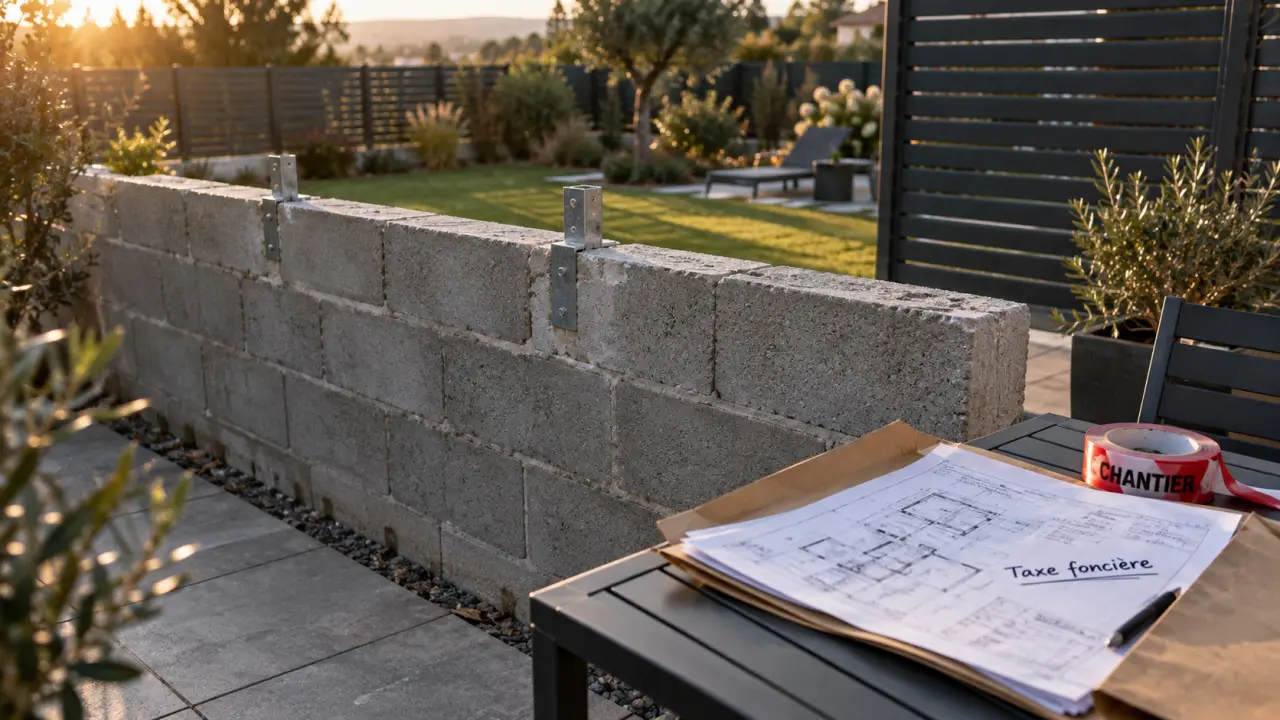
Un mur brise-vue peut augmenter la taxe foncière lorsqu’il prend le caractère d’une construction durable, notamment s’il est maçonné, ancré sur des fondations ou impossible à déplacer sans démolition. À l’inverse, une solution réellement amovible est en principe moins exposée. La matière ne suffit donc pas : c’est surtout la fixation au sol et la permanence de l’ouvrage qui comptent.
Le mur brise-vue devient taxable lorsqu’il ressemble à une construction
La taxe foncière sur les propriétés bâties ne vise pas chaque aménagement de jardin. En revanche, un ouvrage peut être pris en compte dans l’évaluation cadastrale lorsqu’il est assimilable à une construction. Le Code général des impôts et la doctrine administrative du BOFiP s’intéressent notamment aux ouvrages de maçonnerie présentant un caractère permanent.
Quiz : taxe foncière et murs brise-vue
Testez votre compréhension des points essentiels présentés dans l’article.
Un mur de parpaings, de briques ou de pierres construit sur fondations est le cas le plus sensible. S’il clôture le terrain tout en occultant les vues, son usage de brise-vue ne le rend pas moins durable. Il peut alors contribuer à modifier la valeur locative cadastrale du bien, qui sert de base au calcul de la taxe foncière.
La fixité prévaut sur le matériau
Un claustra en bois ou en aluminium n’est pas automatiquement hors du champ fiscal. Monté sur des poteaux scellés dans le béton, intégré à un muret ou fixé de manière pérenne à une dalle, il peut être considéré comme un élément stable de l’immeuble. À l’inverse, un écran plus lourd, mais réellement démontable, ne reçoit pas nécessairement la même qualification.
La question pratique à se poser est simple : l’installation peut-elle être retirée et déplacée avec des moyens normaux, sans casser le sol ni détruire l’ouvrage ? Si la réponse est non, le risque d’assimilation à une construction augmente. Cette appréciation dépend toutefois des circonstances concrètes : dimensions, assemblage, ancrage, destination et caractère durable de l’ensemble.
Comparer les solutions d’occultation avant de lancer les travaux
Le tableau ci-dessous donne une lecture prudente des situations les plus fréquentes. Il ne remplace pas l’examen du projet par le service des impôts fonciers ni la vérification des règles locales d’urbanisme.
| Solution | Mode de pose habituel | Exposition fiscale | Point de vigilance |
|---|---|---|---|
| Mur en parpaings, briques ou pierres | Fondations et maçonnerie | Élevée | Ouvrage durable assimilable à une construction |
| Claustra sur poteaux scellés | Poteaux noyés dans le béton | À évaluer | La permanence de l’ancrage est déterminante |
| Panneaux sur platines vissées | Vissage sur dalle existante | Variable | Vérifier la démontabilité réelle et l’ensemble de l’ouvrage |
| Canisses sur grillage | Liens, attaches ou clips | Faible en général | Prévoir le remplacement et respecter les hauteurs autorisées |
| Gabions posés sur gravier | Pose sans fondation | À évaluer | Le poids, la stabilité et la possibilité de déplacement comptent |
| Bacs lestés ou jardinières | Autoportants | Faible en général | Ne pas les transformer en ouvrage ancré et permanent |
| Haie ou bambous | Plantation végétale | Faible pour la taxe foncière bâtie | Distances, hauteur, entretien et règles de voisinage |
Le seuil à surveiller n’est pas une hauteur ou un poids
Il n’existe pas de seuil fiscal universel de mètres, de kilos ou de prix à partir duquel un brise-vue deviendrait taxable. Le basculement se produit lorsque l’équipement cesse d’être un mobilier extérieur ou un écran rapporté pour devenir une composante durable du terrain. Cette nuance est utile : deux panneaux identiques peuvent être appréciés différemment selon qu’ils reposent sur des bacs déplaçables, sur des platines démontables ou sur des poteaux coulés dans des massifs en béton.
Déclaration fiscale et urbanisme : deux démarches à ne pas confondre
Une autorisation d’urbanisme et une déclaration fiscale répondent à des objectifs différents. La première vérifie la conformité du projet avec le plan local d’urbanisme (PLU) ; la seconde permet d’actualiser les éléments utilisés pour l’évaluation cadastrale. Obtenir une déclaration préalable ne signifie donc pas automatiquement que le brise-vue sera imposé, mais cela ne dispense pas d’examiner sa dimension fiscale. La taxe d’aménagement, lorsqu’elle s’applique au chantier, relève également d’un mécanisme distinct de la taxe foncière.
Vérifier le PLU avant de choisir la fixation
Avant les travaux, consultez le PLU en mairie. Il peut fixer des règles de hauteur, d’implantation, de matériaux ou d’aspect extérieur, parfois renforcées dans un lotissement, un secteur protégé ou une copropriété. Une déclaration préalable peut être nécessaire selon la nature du mur, sa hauteur et les règles locales. Un mur supérieur à 2 mètres peut notamment relever d’une formalité selon le PLU applicable.
Pour un projet en limite séparative, vérifiez aussi les règles de voisinage. En copropriété, l’autorisation de l’assemblée générale peut être nécessaire lorsque les travaux affectent les parties communes ou l’aspect de l’ensemble immobilier.
Déclarer dans les 90 jours après l’achèvement
Lorsqu’un ouvrage constitue une construction ou une addition de construction à déclarer, le propriétaire doit accomplir la démarche dans les 90 jours suivant l’achèvement. Elle peut être réalisée via l’espace Gérer mes biens immobiliers ou, selon la situation, au moyen du formulaire 6704-IL. Ce délai permet de mettre à jour la situation cadastrale et peut conditionner le bénéfice d’éventuelles exonérations temporaires.
Préparez un dossier avec les plans, devis, factures et photos prises pendant la pose puis après l’installation. Ces éléments décrivent précisément l’ancrage, l’absence de fondations ou, au contraire, la nature maçonnée du projet. Ils peuvent être utiles si l’administration vous demande de préciser les caractéristiques de l’ouvrage.
Pourquoi le montant d’une éventuelle hausse est impossible à prévoir à l’avance
Une hausse de taxe foncière ne correspond pas directement au prix des matériaux ni au coût de la pose. Elle dépend d’abord d’une éventuelle modification de la valeur locative cadastrale, puis des taux votés par la commune et les autres collectivités compétentes. Deux murs comparables peuvent donc avoir un effet différent selon l’emplacement du bien.
Il faut aussi distinguer cette situation de la revalorisation générale des bases, qui touche les propriétés indépendamment d’un chantier. Si l’avis augmente après vos travaux, comparez les bases d’imposition, les taux locaux et la description cadastrale du bien avant d’attribuer la totalité de la hausse au brise-vue. La date de prise en compte peut également différer de celle de l’achèvement des travaux.
La méthode la plus sûre pour préserver son intimité sans mauvaise surprise
Si votre objectif est de limiter le risque fiscal, privilégiez une occultation clairement démontable : canisses sur grillage, toile tendue, panneaux conçus pour être retirés, bacs végétalisés ou structures autoportantes. Cette option ne donne pas une garantie absolue, mais elle évite plus facilement l’apparence d’un ouvrage fixé à perpétuelle demeure.
- Choisissez le système de pose avant d’acheter les panneaux : l’ancrage pèse davantage que le matériau.
- Demandez à la mairie les règles précises du PLU, notamment pour la hauteur, l’implantation et l’aspect extérieur.
- Conservez la notice du fabricant et les preuves de démontabilité.
- En cas de projet lourd, sollicitez une position écrite du service des impôts fonciers avec les plans et le descriptif de la fixation.
- Si une base cadastrale vous semble erronée, adressez une réclamation motivée au service compétent en joignant vos justificatifs.
Un mur maçonné n’est pas interdit, mais il doit être envisagé comme un aménagement pérenne, avec ses conséquences administratives et fiscales possibles. Pour un simple besoin d’intimité, une solution réversible, conforme au PLU et correctement documentée offre généralement davantage de souplesse.

Articles qui pourraient vous intéresser :
 Villa de luxe : guide complet pour comprendre, choisir et investir
 Travaux en résidence principale : crédit, réduction ou déduction, comment alléger votre facture ?
 Local TGBT : l’erreur d’isolement coupe-feu qui invalide votre assurance
 Acte de propriété d’une maison : délais, coûts et démarches pour obtenir une copie