Crédit immobilier : le taux d’endettement de 35 % ne suffit pas pour connaître votre vraie capacité d’emprunt
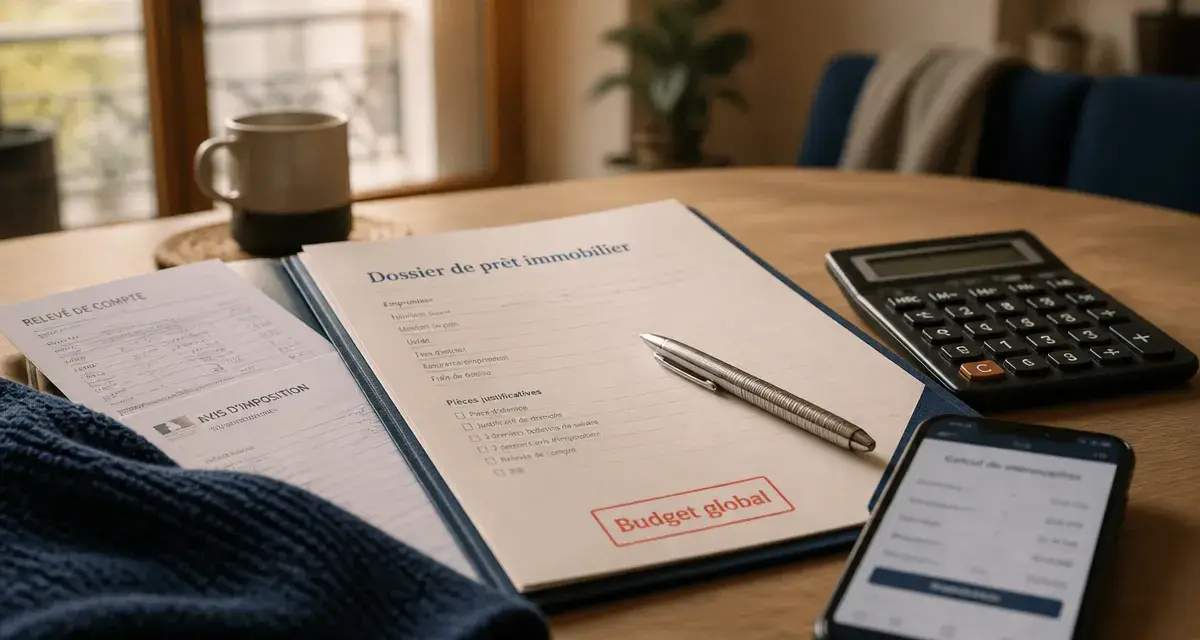
Faire un crédit immobilier ne consiste pas seulement à demander un montant à une banque. Il faut d’abord vérifier que le projet, les revenus et les charges forment un ensemble cohérent, puis présenter un dossier qui permet à l’établissement prêteur d’évaluer sereinement votre solvabilité. Achat d’une résidence principale, investissement locatif, construction ou travaux importants : la méthode reste la même, mais le budget à financer doit être calculé avec précision.
Partir du vrai coût du projet avant de demander un prêt
Le montant emprunté ne correspond pas toujours au seul prix du logement. Pour éviter une mensualité mal calibrée ou un besoin de financement découvert trop tard, établissez un budget global. Il inclut le prix d’acquisition ou de construction, les frais de notaire, les éventuels frais d’agence, le coût des travaux, les frais de garantie, l’assurance emprunteur et les frais de dossier. Dans le neuf ou lors d’une construction, d’autres postes peuvent s’ajouter, comme les intérêts intercalaires ou les raccordements.
Calculateur de crédit immobilier
Définir l’apport et la somme à financer
L’apport personnel est la part du projet financée avec votre épargne. Il peut couvrir une partie du prix du bien ou, plus fréquemment, les frais annexes. Un apport n’est pas l’unique critère d’acceptation, mais il réduit la somme empruntée et démontre une capacité à épargner. Ne mobilisez pas toute votre épargne : conserver une réserve après la signature aide à absorber un déménagement, une réparation imprévue ou une baisse temporaire de revenus.
Un prêt bancaire classique peut être complété, selon votre situation et la nature du bien, par un prêt réglementé ou aidé, un prêt à taux zéro, un prêt conventionné ou un prêt épargne logement lié à un PEL ou à un CEL. Ces dispositifs répondent à des conditions propres et ne remplacent donc pas l’analyse du budget global.
Mesurer sa capacité d’emprunt sans oublier le reste à vivre
La banque rapproche vos revenus réguliers de vos charges récurrentes : crédits en cours, pensions versées, loyers restant à payer ou autres engagements. Elle estime ainsi la mensualité supportable et le montant que vous pouvez emprunter sur une durée donnée. En pratique, le taux d’endettement ne doit généralement pas dépasser 35 % des revenus mensuels, assurance comprise. Ce repère ne dispense pas d’une étude personnalisée.
Une mensualité acceptable ne se résume pas au seuil de 35 %
Deux ménages ayant le même taux d’endettement peuvent avoir une situation très différente. Le reste à vivre, la somme disponible une fois les charges payées, compte autant que le pourcentage. La composition du foyer, les dépenses de transport, les charges de copropriété, les impôts et l’arrivée possible d’un enfant modifient l’équilibre réel. Avant tout rendez-vous, réalisez plusieurs simulations : une durée plus courte diminue le coût des intérêts mais augmente la mensualité, une durée plus longue produit l’effet inverse.
Votre budget fonctionne comme une marge entre vos revenus et votre projet : si elle est tendue au maximum dès la signature, chaque hausse de dépense la fragilise. Laisser une marge mensuelle ne sert pas uniquement à rassurer la banque. Cela permet aussi de financer l’entretien du logement, les taxes et les aléas de la vie sans transformer le crédit en contrainte permanente. Testez votre budget avec une mensualité légèrement supérieure à celle envisagée : c’est un bon révélateur de confort financier.
Les éléments que la banque examine réellement
La stabilité et la régularité des revenus sont déterminantes, sans qu’un seul statut professionnel garantisse automatiquement un accord. Un CDI, la fonction publique, une activité indépendante ancienne ou des revenus locatifs documentés n’ont pas la même lecture, mais tous doivent être justifiés. La banque observe aussi la tenue des comptes : découverts répétés, incidents de paiement et crédits à la consommation pèsent sur la décision. Elle vérifie la solvabilité et peut consulter le FICP, le fichier des incidents de remboursement des crédits aux particuliers.
Construire un dossier qui permet une décision rapide
Un dossier de prêt immobilier lisible évite les aller-retours et rend votre situation plus facile à comprendre. Préparez des documents récents, classés par thème, et veillez à ce que les montants déclarés correspondent aux relevés et au compromis. Une demande incomplète ne signifie pas forcément un refus, mais elle ralentit l’instruction et peut donner l’image d’un projet insuffisamment préparé.
Les justificatifs à réunir
- Pièce d’identité, justificatif de domicile de moins de 3 mois, livret de famille ou justificatifs de situation familiale si nécessaire ;
- 3 derniers bulletins de salaire pour les salariés, justificatifs adaptés pour les indépendants, ainsi que les 2 derniers avis d’imposition ;
- Relevés de compte des 3 derniers mois, justificatifs d’épargne, tableaux des crédits en cours et justificatifs d’apport ;
- Compromis ou promesse de vente, devis de travaux, plans, permis de construire ou éléments propres à l’opération ;
- Pour un investissement locatif, éléments sur le loyer attendu et les charges prévisibles.
Ajoutez une note simple si une ligne de compte appelle une explication : dépense exceptionnelle, changement récent d’emploi, fin prochaine d’un crédit ou apport issu d’une donation. Mieux vaut contextualiser un point isolé que laisser le conseiller l’interpréter seul. Si votre profil est atypique, un courtier peut aussi aider à présenter les revenus et à cibler des banques adaptées.
Mettre les banques en concurrence sur le coût complet
Comparer plusieurs offres ne consiste pas à retenir le taux nominal le plus bas. Le bon indicateur de comparaison est le TAEG, le taux annuel effectif global, car il intègre notamment les intérêts, les frais de dossier, le coût de l’assurance exigée et certains frais liés à la garantie. Il doit rester sous le taux de l’usure applicable. Comparez des propositions établies pour le même montant, la même durée et, autant que possible, les mêmes garanties.
| Élément à comparer | Ce qu’il révèle | Point de vigilance |
|---|---|---|
| Taux fixe ou révisable | La stabilité ou l’évolution possible des échéances | Demander une simulation en cas de variation pour un taux révisable |
| TAEG | Le coût global annuel du crédit | Comparer à durée et montant identiques |
| Assurance emprunteur | La protection en cas de décès, invalidité ou incapacité selon les garanties | Vérifier les quotités, exclusions et coût total |
| Garantie | La sécurité demandée au prêteur | Distinguer cautionnement et prise d’hypothèque, ainsi que leurs frais |
La banque doit remettre une fiche d’information standardisée européenne (FISE) au plus tard lorsqu’elle émet l’offre de prêt. Ce document facilite la comparaison des caractéristiques essentielles. Lisez aussi le tableau d’amortissement : il montre la part de capital et d’intérêts remboursée chaque mois, utile si vous envisagez une revente, un remboursement anticipé ou une renégociation.
De l’accord de principe à la signature chez le notaire
Après dépôt, la banque analyse le projet, les justificatifs et la capacité de remboursement. Un accord de principe est une étape encourageante, mais il ne vaut pas offre de prêt définitive. L’offre précise le montant, la durée, le taux, les mensualités, les assurances, les garanties et les conditions de déblocage des fonds.
À compter de la réception de l’offre, vous disposez d’un délai légal de réflexion de 10 jours. Vous ne pouvez l’accepter qu’à partir du 11ème jour. Utilisez ce temps pour relire chaque condition, vérifier la cohérence avec les simulations et comparer une dernière fois les offres reçues. Une fois l’offre acceptée et les conditions prévues levées, les fonds sont généralement débloqués chez le notaire au moment de la signature de l’acte de vente, ou progressivement selon l’avancement dans le cadre d’une construction ou d’une VEFA.

- Crédit immobilier : le taux d’endettement de 35 % ne suffit pas pour connaître votre vraie capacité d’emprunt - 14 septembre 2026
- L’aménagement intérieur optimise chaque mètre carré sans sacrifier le confort - 13 septembre 2026
- Étanchéité des toitures : les raccords qui évitent les infiltrations - 12 septembre 2026
Articles qui pourraient vous intéresser :
 Qui est exonéré de la taxe des ordures ménagères : règles et cas concrets
 Surélévation de maison ancienne : 3 diagnostics techniques pour éviter les fissures structurelles
 Acheter une maison abandonnée : comment éviter le piège des 30 ans et réussir votre rénovation ?
 Appartement T4 : 3 chambres pour concilier espace familial et budget maîtrisé