Acheter un appartement à Nice : les 3 pièges qui se paient après la signature
Publié par : Élise de Vaucelles — Rédactrice spécialisée en immobilier
Une vue sur la Méditerranée, un tramway au pied de l’immeuble et trois cents jours de soleil par an : l’image est séduisante, mais elle fait oublier que acheter un appartement à Nice se joue sur des détails très concrets. Le quartier, l’état de la copropriété et le budget réel pèsent bien plus lourd que l’angle du balcon. Voici comment les aborder dans l’ordre, avant de vous attacher à un bien.
Définir son projet avant de visiter
Résidence principale, pied-à-terre ou investissement locatif
Le même appartement n’a pas la même valeur selon l’usage que vous en ferez. Pour une résidence principale, la qualité de vie quotidienne prime : bruit, luminosité, trajet domicile-travail, commerces à pied. Pour un pied-à-terre, l’accessibilité depuis la gare ou l’aéroport et la facilité de gestion à distance comptent davantage. En investissement locatif, c’est la demande locative du secteur (étudiants, actifs, saisonniers) qui dicte le type de bien : un studio ou un deux-pièces bien situé ne se loue pas comme un grand appartement familial.
Frais de notaire et mensualité de prêt immobilier
Estimez le coût total de votre acquisition, le montant à emprunter et votre mensualité hors assurance.
- Frais de notaire estimés
- —
- Coût total d’acquisition (prix + frais)
- —
- Montant à emprunter
- —
- Nombre de mensualités
- —
- Coût total des intérêts
- —
Trois critères non négociables
Avant la première visite, fixez par écrit trois critères sur lesquels vous ne transigerez pas : par exemple une surface minimale, la présence d'un extérieur ou d'un ascenseur, et un temps de trajet maximal. Un projet sans cadre se laisse vite emporter par le coup de cœur. Dans une ville où les biens avec vue ou terrasse attirent beaucoup de monde, ce garde-fou évite de dépasser son budget sur un simple effet de décor.
Choisir son quartier : Nice n'est pas une seule ville
Le centre, le Port et la Libération
Le Vieux-Nice séduit par son animation, ses ruelles et ses marchés, mais il implique des immeubles anciens, parfois sans ascenseur, avec des nuisances sonores le soir. Le quartier du Port, proche du centre, offre une ambiance de village urbain et une bonne desserte. Du côté de la Libération, on trouve un quartier vivant, très commerçant, bien relié par le tramway, apprécié des actifs qui veulent se passer de voiture.
Simulateur de frais de notaire de l'ANIL pour votre achat immobilier — Estimez en quelques clics les frais d'acquisition (dits frais de notaire) à prévoir pour l'achat d'un logement neuf ou ancien grâce à l'outil de calcul de l'ANIL.
Les collines et le bord de mer
Mont Boron, Cimiez ou Fabron proposent plus de calme, de verdure et souvent des vues dégagées, avec en contrepartie un relief qui impose parfois la voiture ou les bus. Le Carré d'Or et les abords de la Promenade des Anglais restent des adresses recherchées pour leur emplacement, mais les immeubles y sont variés : un bel emplacement ne garantit ni une bonne isolation ni une copropriété bien gérée. Visitez chaque secteur à plusieurs moments de la journée, un mardi matin et un samedi soir, pour juger du bruit, du stationnement et de la circulation.
Bâtir un budget qui tient compte de tout
Les frais qui s'ajoutent au prix
Le prix affiché n'est que le début de la dépense. Dans l'ancien, les frais de notaire représentent en général 7 à 8 % du prix, contre 2 à 3 % dans le neuf. S'y ajoutent les éventuels frais d'agence si ils ne sont pas inclus, les frais de dossier et de garantie du prêt, ainsi que les travaux à prévoir. Pensez aussi aux dépenses récurrentes : charges de copropriété, taxe foncière, assurance et, si vous êtes en immeuble ancien, une provision pour les travaux à venir.
Financement et capacité d'emprunt
Faites chiffrer votre capacité d'emprunt avant de visiter, avec une simulation auprès d'une banque ou d'un courtier. Un accord de principe vous donne une fourchette claire et renforce votre dossier face à un vendeur, ce qui compte sur un marché où les biens bien placés partent vite. Gardez une marge de sécurité : mieux vaut une mensualité confortable qu'un crédit calé au maximum de votre taux d'endettement.
Examiner l'immeuble autant que l'appartement
Les documents de copropriété à demander
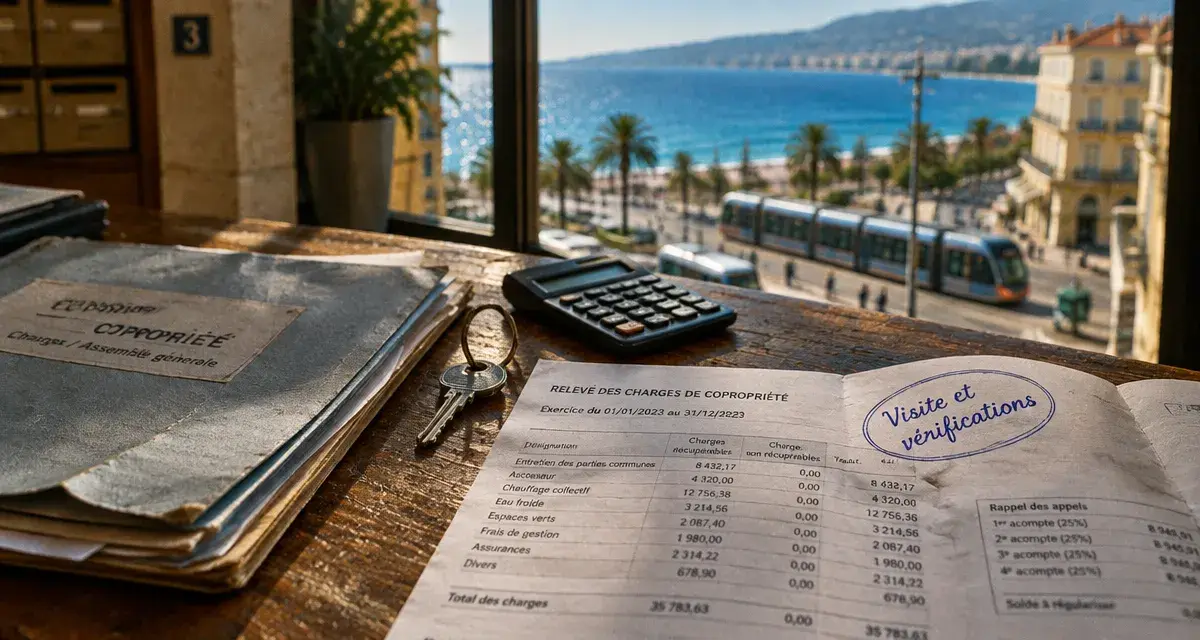
Un appartement se juge à travers son immeuble. Demandez le règlement de copropriété, les procès-verbaux des trois dernières assemblées générales, le montant des charges, l'état des fonds de travaux et le diagnostic technique. Ces pièces révèlent les ravalements votés, les litiges en cours, les impayés de charges et les gros travaux à venir, dont vous supporterez une part dès l'achat.
Un tuteur pour votre décision
Un jeune arbre pousse droit parce qu'on lui plante un tuteur à côté : un repère rigide qui l'empêche de plier au premier coup de vent. Votre projet d'achat a besoin du même appui. Les procès-verbaux d'assemblée générale jouent ce rôle : ils racontent trois années de vie réelle de l'immeuble, quand la visite ne montre qu'une heure de mise en scène. Lisez-les avec votre grille de critères à côté. Si un bien coche l'emplacement mais que les procès-verbaux signalent une toiture à refaire sans financement voté, c'est le tuteur qui vous empêche de céder à la vue sur mer.
Les diagnostics et l'état du logement
Le dossier de diagnostics (énergie, électricité, amiante selon l'âge de l'immeuble, etc.) est obligatoire. Le diagnostic de performance énergétique mérite une attention particulière : un mauvais classement peut impliquer des travaux et limiter la mise en location. En visite, regardez les traces d'humidité, l'état des fenêtres, l'orientation et la ventilation, surtout dans les logements anciens.
De l'offre à la signature : sécuriser chaque étape
Négocier avec des arguments
Une négociation efficace s'appuie sur des éléments vérifiables : travaux à prévoir, classement énergétique, charges élevées, durée de mise en vente. Comparez avec des biens similaires du même quartier avant de proposer un prix. Une offre écrite, argumentée et accompagnée d'un accord de principe bancaire se discute plus sérieusement qu'une proposition orale.
Compromis, délais et pièges à éviter
Une fois l'offre acceptée, le compromis de vente est signé. L'acheteur dispose alors d'un délai de rétractation de dix jours, puis la vente est généralement soumise à des conditions suspensives, notamment l'obtention du prêt. Relisez attentivement ces clauses et faites-vous accompagner par le notaire pour toute question sur les servitudes ou les travaux votés. Trois pièges reviennent : choisir un quartier sur une impression de vacances, négliger l'état de la copropriété, et sous-estimer les frais annexes. Les avoir identifiés avant de signer, c'est déjà éviter l'essentiel des mauvaises surprises.
- Acheter un appartement à Nice : les 3 pièges qui se paient après la signature - 30 octobre 2026
- Placo Hydromax et Hydrorésist : une plaque plus résistante ne remplace pas l’étanchéité - 29 octobre 2026
- Constructeur de maison à Toulouse : le prix catalogue ne suffit pas pour choisir - 28 octobre 2026
Articles qui pourraient vous intéresser :
 Prix d’un déménagement au m3 : tarifs moyens, exemples et calculs simples
 Quittance de loyer : modèle, obligations et bonnes pratiques clés
 Location meublée : 11 équipements obligatoires pour sécuriser votre bail et votre fiscalité
 Permis de construire : 1 mois pour sécuriser le dossier, 2 à 3 mois d’instruction et 2 mois de recours